
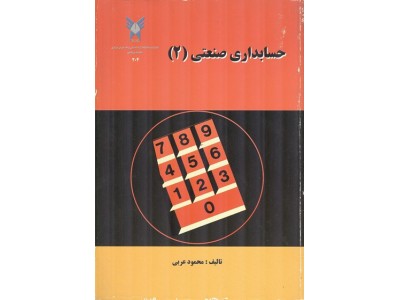
حسابداری صنعتی 2 محمود عربی انتشارات دانشگاه آزاد اسلامی واحد تهران مرکز
قیمت:
100,000 تومان
ارسال رایگان برای خریدهای بالای شش میلیون تومان
- پدیدآور(پدیدآوران) محمود عربی
- ناشر انتشارات دانشگاه آزاد اسلامی واحد تهران مرکز
- سال چاپ 1380

ارسال به روش دلخواه
در فروشگاه کتاب نوین
7 روز ضمانت بازگشت
برای خرید های آنلاین
پرداخت امن
با درگاه های پرداخت
مشاوره و پشتیبانی
تماس تلفنی و چت آنلاین
خرید با اطمینان
تضمین اصالت کالاحسابداری صنعتی 2 محمود عربی انتشارات دانشگاه آزاد اسلامی واحد تهران مرکز
معرفی کتاب «حسابداری صنعتی ۲» اثر محمود عربی دانشگاه آزاد
درس حسابداری صنعتی ۲ (بهای تمام شده ۲) از مهمترین و کاربردیترین دروس تخصصی دوره کارشناسی رشتههای حسابداری، مدیریت بازرگانی و مدیریت صنعتی است. این درس پیوند میان ثبتهای مالی و تکنیکهای تصمیمگیری مدیریتی را با تکیه بر تحلیل انحرافات و روشهای نوین هزینهیابی برقرار میسازد.
کتاب «حسابداری صنعتی (۲)» تالیف استاد محمود عربی، توسط انتشارات دانشگاه آزاد اسلامی واحد تهران مرکزی به چاپ رسیده است. این کتاب منطبق بر سرفصلهای مصوب شورای عالی برنامهریزی تالیف گردیده و به عنوان یکی از مراجع معتبر و پایهای دانشگاهی در زمینه بهای تمام شده پیشرفته شناخته میشود.
ویژگیهای برجسته کتاب:
- آموزش سیستمهای هزینهیابی نوین: تشریح کامل و گامبهگام سیستم هزینهیابی بر مبنای فعالیت (ABC)، مدیریت بر مبنای فعالیت (ABM) و هزینهیابی هدف (Target Costing).
- بررسی تخصصی فرایندهای تولید همزمان: آموزش جامع روشهای تسهیم هزینههای مشترک تولید و نحوه حسابداری ضایعات و محصولات فرعی (By-Products).
- تشریح عمیق هزینهیابی استاندارد و انحرافات: آموزش روشهای تجزیه انحرافات مواد، دستمزد و روشهای چهارگانه انحرافات سربار همراه با نحوه ثبت اسناد حسابداری و بستن انحرافات در پایان دوره مالی.
- مقایسه هزینهیابی جذبی و متغیر: بررسی اثر روشهای بهایابی بر سود عملیاتی و گزارشگری مالی به همراه تحلیل کاربردی نقطه سربهسر (Cost-Volume-Profit).
- همراه با مسائل و مثالهای کاربردی: ارائه تمرینات طبقهبندیشده و واژهنامه تخصصی اصطلاحات استاندارد انگلیسی به فارسی.
این کتاب برای چه کسانی مناسب است؟
- دانشجویان مقاطع کاردانی، کارشناسی و داوطلبان کنکور ارشد رشتههای حسابداری و مدیریت.
- حسابداران صنعتی، تحلیلگران بهای تمامشده و مدیران مالی کارخانجات و واحدهای تولیدی.
- متقاضیان آزمونهای جامعه حسابداران رسمی ایران (IACPA) و آزمونهای تخصصی استخدامی.
فهرست سرفصلهای کتاب:
- فصل اول: سیستم هزینهیابی بر مبنای فعالیت (Activity - Based Costing - ABC)(چرخه عمر محصول، Life - Cycle Costing، مراحل توسعه و هزینهیابی هدف، مدیریت بر اساس فعالیت ABM، کارایی چرخه تولید MCE، تحلیل عوامل هزینهزا، هزینهها در سطح واحد، گروه و سازمان، هزینهیابی بر مبنای ویژگی)
- فصل دوم: هزینهیابی محصولات مشترک و محصولات فرعی (Joint and By-Products)(مفاهیم فرایند مشترک و نقطه تفکیک Split-Off، روشهای تسهیم هزینههای مشترک: مقادیر فیزیکی، میانگین موزون، ارزش فروش در نقطه تفکیک، ارزش خالص بازیافتنی NRV، حسابداری محصولات فرعی)
- فصل سوم: مفهوم کلی هزینهیابی استاندارد(پیدایش و توسعه هزینهیابی استاندارد، استانداردهای مواد اولیه، کارت هزینه استاندارد، انحرافات نرخ و مصرف مواد، انحرافات نرخ و کارایی دستمزد مستقیم)
- فصل چهارم: هزینهیابی استاندارد برای سربار ساخت(بودجه انعطافپذیر سربار متغیر و ثابت، محاسبه انحرافات سربار: روشهای یک، دو، سه و چهارانحرافی، کنترل هزینه برای سربار)
- فصل پنجم: حسابداری هزینهیابی استاندارد(ثبتهای حسابداری بهایابی استاندارد، روشهای تکگانه و دوگانه، بستن حسابهای انحرافات، بستن به بهای تمامشده یا تسهیم بین موجودیها و بهای تمامشده کالای فروشرفته)
- فصل ششم: هزینهیابی جذبی و مستقیم (متغیر)(مفاهیم بهایابی مستقیم و جذبی، مقایسه سود عملیاتی در دو روش، اثرات روشها بر ثبتهای حسابداری و تصمیمگیری مدیریت)
- فصل هفتم: تجزیه و تحلیل هزینه - حجم - سود (CVP Analysis)(مفروضات اساسی تحلیل نقطه سربهسر، حاشیه اطمینان، ساختار هزینهها و تصمیمگیریهای کوتاهمدت)
- همراه با واژهنامه انگلیسی به فارسی اصطلاحات تخصصی در انتهای کتاب.
حسابداری صنعتی 2 محمود عربی انتشارات دانشگاه آزاد اسلامی واحد تهران مرکز
| مشخصات کلی | |
| پدیدآور(پدیدآوران) | محمود عربی |
| ناشر | انتشارات دانشگاه آزاد اسلامی واحد تهران مرکز |
| سال چاپ | 1380 |
| نوبت چاپ | 1 |
| تعداد صفحات: | 444 |
| نوع جلد | شومیز |
| قطع کتاب | وزیری |
| شابک(ISBN) | 9789646493440 |
| تیراژ | 2000 |
حسابداری صنعتی 2 محمود عربی انتشارات دانشگاه آزاد اسلامی واحد تهران مرکز



403,200 تومان 480,000 تومان
16 %


